Thị trường chung cư Hà Nội đang đối mặt với nhiều thách thức, nhưng không đồng nghĩa mọi dự án đều có triển vọng và rủi ro như nhau. Điều quan trọng là xác định đâu là những yếu tố đang nâng đỡ giá, đâu là động lực đã suy yếu và những lựa chọn nào còn phù hợp với nhu cầu cũng như khả năng tài chính của người mua.
Nếu nhìn vào bức tranh thị trường hiện tại, việc các chuyên gia khuyến nghị chưa nên tham gia bất động sản có thể là lựa chọn an toàn. Giá căn hộ đã ở mức cao, hiệu quả khai thác cho thuê còn thấp, trong khi lãi suất tiếp tục tạo áp lực lên dòng tiền. Nhưng nếu chỉ dừng lại ở việc khuyên người mua đứng ngoài, liệu đó đã là giá trị lớn nhất mà một chuyên gia có thể mang lại?
Hãy nhìn sang thị trường chứng khoán, nơi thường xuất hiện nhận định rằng phần lớn nhà đầu tư cá nhân thua lỗ. Nếu chỉ dựa vào rủi ro chung để khuyên tất cả mọi người đứng ngoài, ai sẽ giúp nhà đầu tư nhận diện những cơ hội còn lại?
Giá trị của phân tích thị trường không chỉ nằm ở việc nhận diện rủi ro, mà còn ở khả năng khai thác dữ liệu, phân biệt các nhóm tài sản và sàng lọc những cơ hội đáng cân nhắc. Thị trường chung cư Hà Nội đang đối mặt với nhiều thách thức, nhưng không đồng nghĩa mọi dự án đều có triển vọng và rủi ro như nhau. Điều quan trọng là xác định đâu là những yếu tố đang nâng đỡ giá, đâu là động lực đã suy yếu và những lựa chọn nào còn phù hợp với nhu cầu cũng như khả năng tài chính của người mua.
Báo cáo thị trường chung cư Hà Nội do Biggee.vn thực hiện độc lập tập trung phân tích các khía cạnh sau.
Nguồn cung lớn tập trung tại các đại đô thị
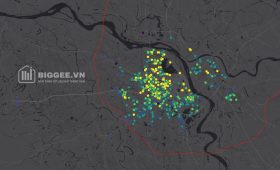
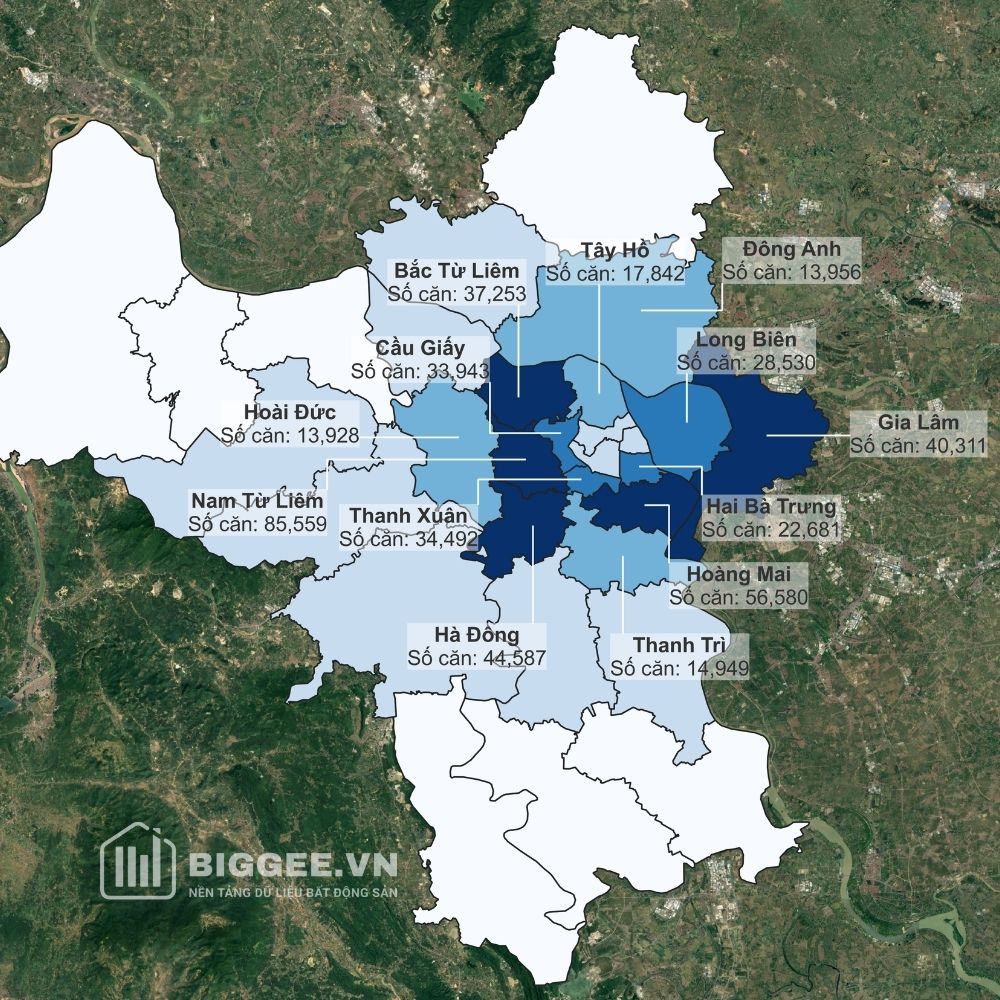
Nam Từ Liêm và Gia Lâm là hai khu vực có nguồn cung căn hộ lớn nhất Hà Nội, chủ yếu nhờ sự hiện diện của hai đại đô thị Vinhomes Smart City và Vinhomes Ocean Park. Trong khi đó, Hoàng Mai và Hà Đông là những thị trường căn hộ truyền thống, tập trung nhiều dự án đã bàn giao.
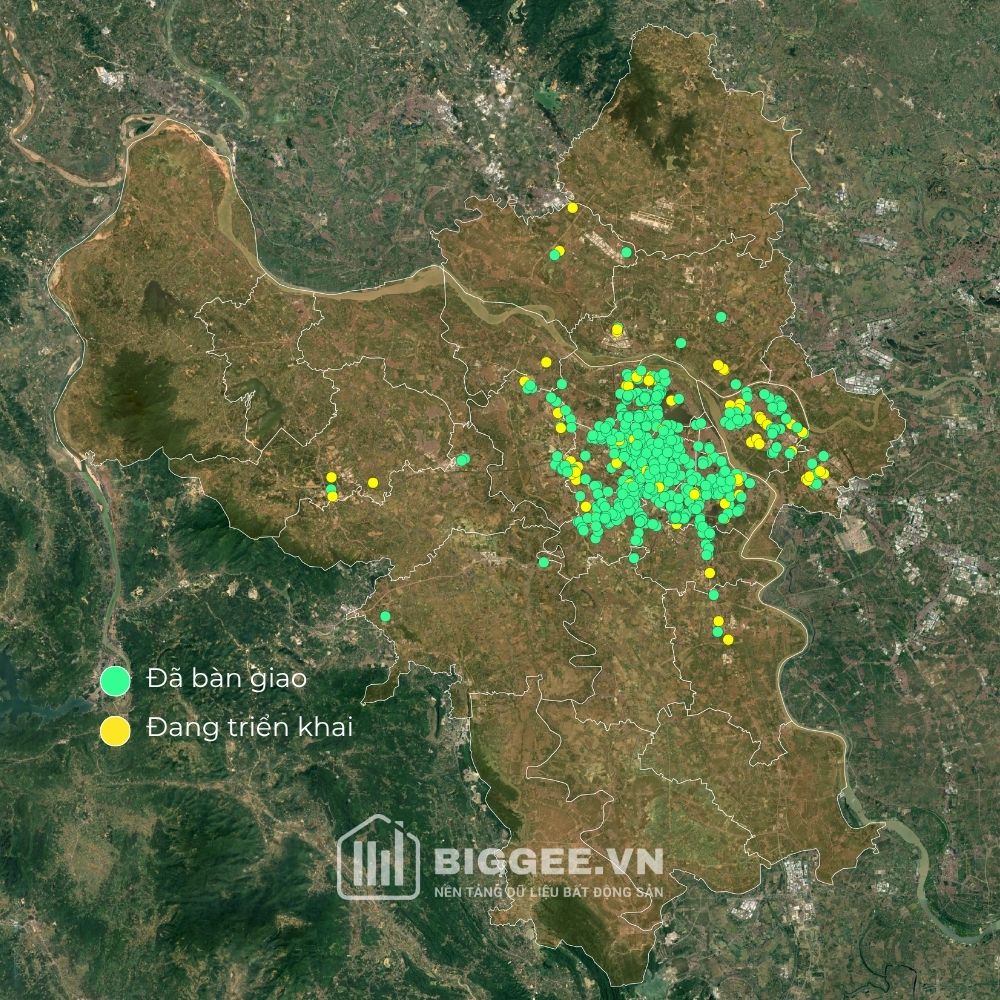
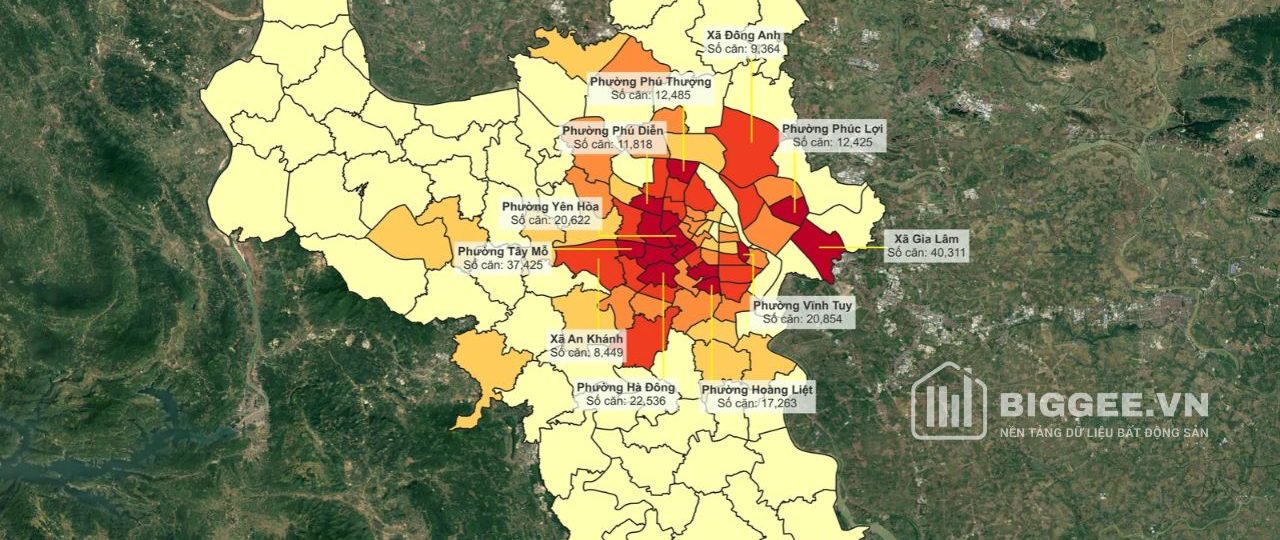
Theo địa giới hành chính mới, Gia Lâm, Tây Mỗ, Từ Liêm, Hà Đông và Thanh Xuân là 5 xã, phường có quy mô trên 20.000 căn hộ, tính gộp các dự án đã bàn giao và đang triển khai.
Sự tập trung nguồn cung tại các khu vực này vừa tạo ra lợi thế về quy mô đô thị và hệ sinh thái tiện ích, vừa đặt ra bài toán cạnh tranh giữa các dự án. Khi nguồn cung lớn cùng hướng đến một nhóm khách hàng, vị trí, chất lượng sản phẩm, giá bán và khả năng khai thác cho thuê sẽ ngày càng đóng vai trò quan trọng trong việc phân hóa triển vọng của từng dự án.
Vùng giá 70–100 triệu đồng/m² không còn mang tính phân loại
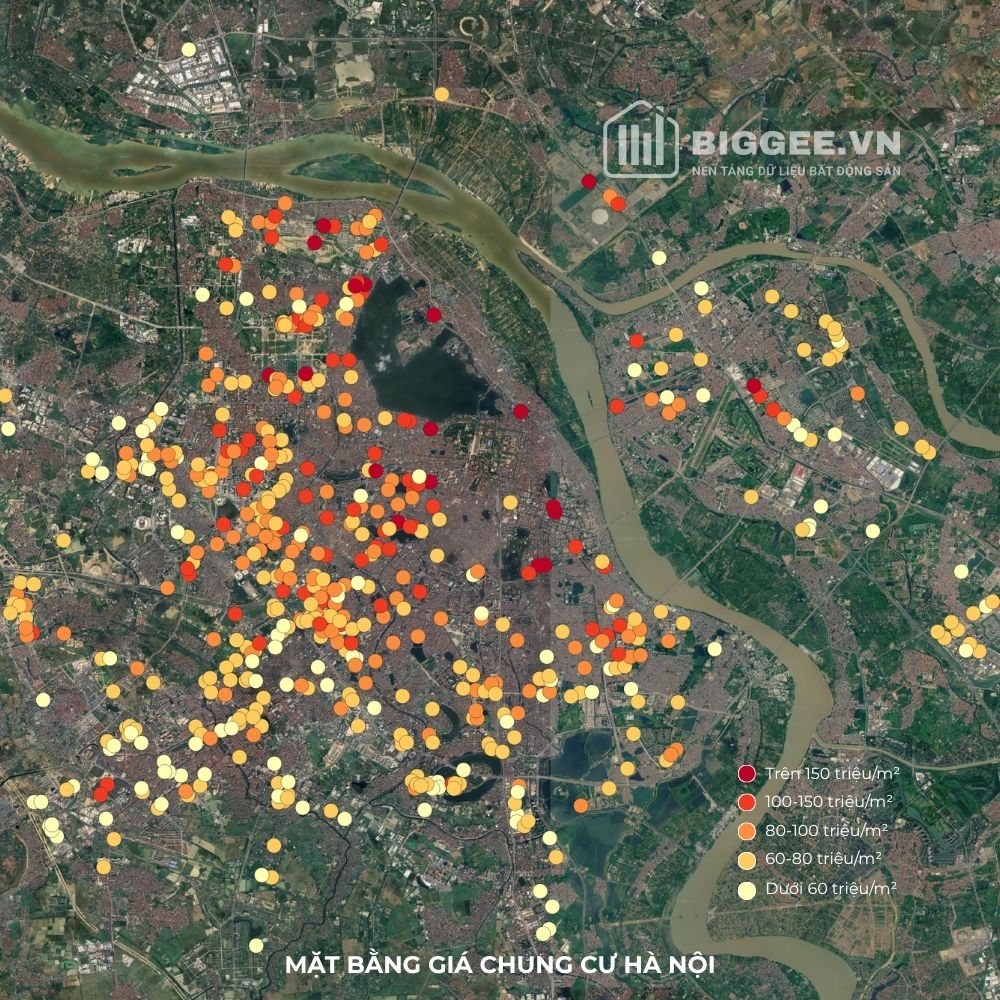
Thông thường, giá bán phản ánh sự khác biệt về vị trí, chất lượng, tiện ích và kỳ vọng tăng giá của mỗi dự án. Tuy nhiên, sau giai đoạn tăng giá mạnh, gần một nửa nguồn cung căn hộ Hà Nội đang tập trung trong vùng giá 70–100 triệu đồng/m². Điều này khiến những dự án có lợi thế khác nhau về vị trí, chất lượng và tiện ích cùng xuất hiện trong một khoảng giá tương đối hẹp.
Thị trường chưa xuất hiện tình trạng bán tháo trên diện rộng, nhưng vùng giá này có thể nhạy cảm hơn trước các biến động thị trường. Khi mặt bằng giá đã ở mức cao, dư địa tăng giá tiếp tục bị thách thức, trong khi lượng sản phẩm cùng phân khúc giá lớn làm gia tăng áp lực cạnh tranh.
Chênh lệch giá lớn từng tạo dư địa tăng cho căn hộ
Trước năm 2025, giá nhà thấp tầng tại nhiều khu vực Hà Nội cao gấp 5–7 lần giá căn hộ. Năm 2024, tỷ lệ này đạt 7,6 lần tại Hoàng Mai, 6,6 lần tại Tây Hồ, 6,0 lần tại Đống Đa, 5,4 lần tại Thanh Trì, 5,3 lần tại Hà Đông và 5,1 lần tại Đông Anh.
Khoảng cách lớn khiến căn hộ trở thành lựa chọn dễ tiếp cận hơn đối với nhiều người mua ở thực, đồng thời tạo cơ sở cho kỳ vọng giá căn hộ tăng để thu hẹp chênh lệch với nhà thấp tầng. Trong giai đoạn 2024–2026, giá căn hộ tăng mạnh tại nhiều khu vực như Long Biên (64,7%), Tây Hồ (59,6%), Đông Anh (57,0%), Thanh Trì (54,2%), Bắc Từ Liêm (52,8%) và Hoàng Mai (51,0%).
Trong khi đó, giá nhà thấp tầng tại một số khu vực tăng chậm hơn đáng kể, như Đống Đa (2,5%), Tây Hồ (5,4%) và Hoàng Mai (5,7%). Riêng Đông Anh ghi nhận mức giảm 2,3%.
Động lực tăng giá nhờ thu hẹp chênh lệch đang suy yếu
Đến năm 2026, tỷ lệ giá nhà thấp tầng/căn hộ giảm rõ rệt tại nhiều khu vực: Hoàng Mai từ 7,6 xuống 5,3 lần, Tây Hồ từ 6,6 xuống 4,4 lần, Đống Đa từ 6,0 xuống 4,2 lần và Đông Anh từ 5,1 xuống 3,2 lần.
Một số khu vực đã tiến gần hơn đến trạng thái cân bằng, như Thanh Xuân (4,2 lần) và Hoài Đức (3,2 lần). Tại Gia Lâm, tỷ lệ này tăng nhẹ từ 2,6 lên 2,7 lần, cho thấy diễn biến giá giữa hai phân khúc có sự khác biệt so với nhiều khu vực khác.
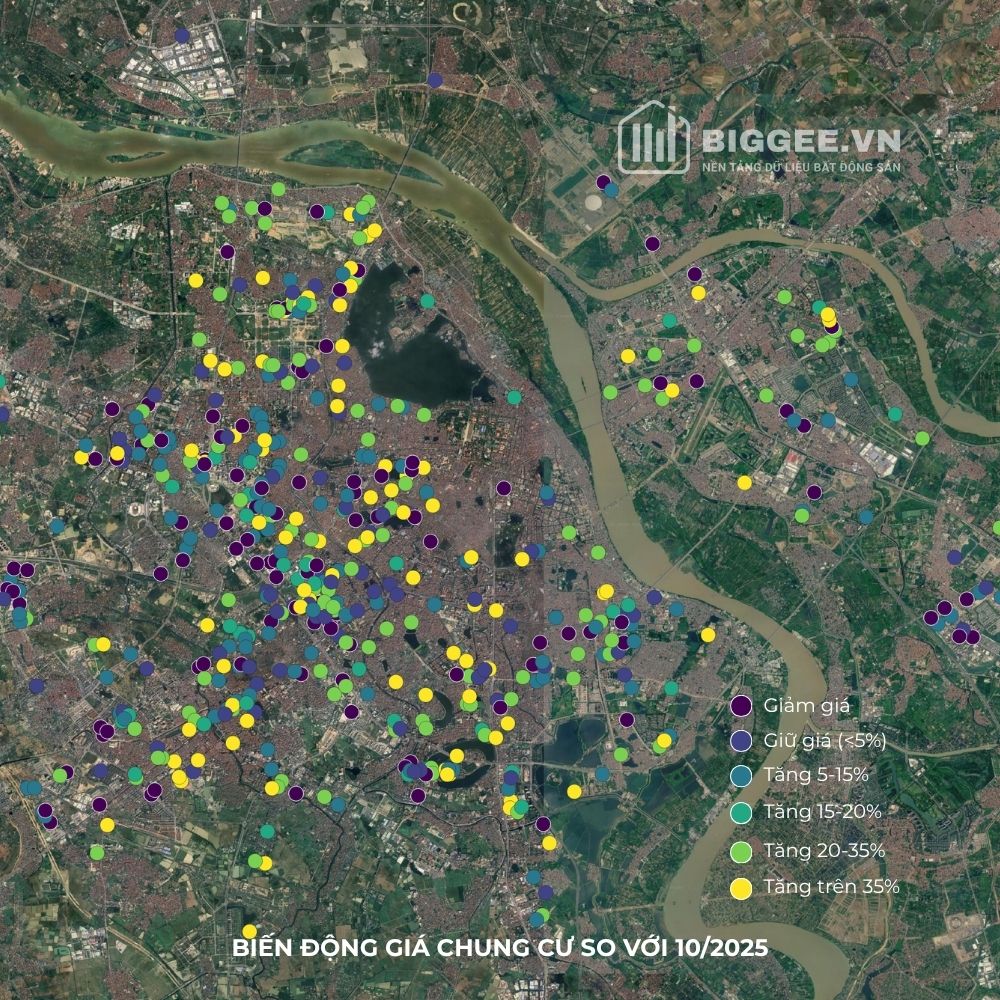
Những số liệu trên cho thấy động lực tăng giá nhờ yếu tố bắt kịp phân khúc nhà thấp tầng có thể không còn mạnh như trước. Tuy nhiên, tỷ lệ giá giữa hai phân khúc chỉ là một chỉ báo tham khảo, không đủ để kết luận căn hộ đang được định giá hợp lý hay còn dư địa tăng giá.
Thiếu nguồn cung thấp tầng độc lập khiến việc đối chiếu giá gặp khó
Hà Nội có tương đối ít dự án nhà thấp tầng độc lập được triển khai trong những năm gần đây. Nguồn cung nhà phố, biệt thự và liền kề chủ yếu nằm trong các khu đô thị hỗn hợp hoặc thuộc nhóm nhà dân tự xây. Giao dịch phân tán, khác biệt về đặc điểm sản phẩm và thiếu tính đồng nhất khiến việc chuẩn hóa dữ liệu để so sánh trở nên khó khăn.
Trong bối cảnh đó, giá căn hộ phần lớn được hình thành thông qua cạnh tranh giữa các dự án cùng phân khúc. Dự án mở bán sau thiết lập mặt bằng giá cao hơn dự án trước, mặt bằng giá chung có thể tiếp tục tăng mà thiếu một hệ quy chiếu độc lập đủ mạnh từ phân khúc khác.
Khuyến nghị
Thị trường chung cư Hà Nội không đồng nhất về triển vọng. Ngay cả khi mặt bằng giá chung ở mức cao, sự khác biệt về quy mô, quy hoạch, giá bán, xu hướng biến động giá và khả năng khai thác cho thuê vẫn có thể tạo ra những lựa chọn đáng cân nhắc.
Thay vì đưa ra khuyến nghị chung rằng nên mua hay nên đứng ngoài thị trường, Biggee tiếp cận theo hướng sàng lọc dự án dựa trên dữ liệu và các tiêu chí cụ thể. Báo cáo đưa ra danh mục tham khảo gồm những dự án có quy mô lớn hoặc thuộc khu đô thị được quy hoạch đồng bộ, đang trong xu hướng giảm giá, có mặt bằng giá bán nằm ngoài vùng 70–100 triệu đồng/m² và ghi nhận giá thuê tăng trong thời gian qua.
Đây là các tiêu chí sàng lọc nhằm thu hẹp phạm vi tìm kiếm, không phải cam kết về khả năng tăng giá hay bảo đảm lợi nhuận. Người mua cần tiếp tục đánh giá từng dự án theo nhu cầu sử dụng, khả năng tài chính, dòng tiền, pháp lý và mức độ chấp nhận rủi ro của mình.
Báo cáo thị trường chung cư Hà Nội của Biggee.vn cung cấp góc nhìn dựa trên dữ liệu về nguồn cung, mặt bằng giá và các yếu tố ảnh hưởng đến triển vọng thị trường, giúp người mua có thêm cơ sở để lựa chọn thay vì chỉ dựa vào xu hướng tăng giá chung hoặc những nhận định mang tính đại diện cho toàn thị trường.
Đăng ký báo cáo tại đây: https://biggee.vn/premium-report